税額控除

更新日:2026年10月09日

ページID : 6984


税額控除とは、算出された所得割額から一定の金額を差し引くものです。個人住民税の税額控除は以下の6つであり、下記の順で控除されます。ただし、均等割額、退職所得の分離課税による所得割額からは控除できません。

  1. 調整控除
  2. 配当控除
  3. 住宅借入金等特別税額控除(住宅ローン控除)
  4. 寄附金税額控除
  5. 外国税額控除
  6. 配当割額または株式等譲渡所得割額控除


1. 調整控除

調整控除は、税源移譲に伴い生じる所得税と個人住民税の人的控除額(基礎控除、扶養控除等)の差額に起因する負担増を調整するため、所得割額から一定の金額を控除するものです。

調整控除額の計算に関する表です。合計課税所得金額が200万円以下の方は、次のアまたはイのいずれか低い額の5%が減額されます。ア人的控除額の差の合計額。イ合計課税所得金額。合計課税所得金額が200万円を超える方は、次の計算式で求めた額が減額されます。計算式は中括弧人的控除額の差の合計額引く小括弧課税所得金額引く200万円小括弧閉じ中括弧閉じかける5%です。ただし、この計算式で求めた額が2,500円未満の場合は、2,500円が減額されます。

(注釈1)合計課税所得金額とは、課税総所得金額、課税退職所得金額及び課税山林所得金額の合計額を指します。退職所得及び山林所得以外の分離課税分は含みません。

(注意)令和3年度以降、合計所得金額が2,500万円を超える場合、調整控除は適用されません。

人的控除の差
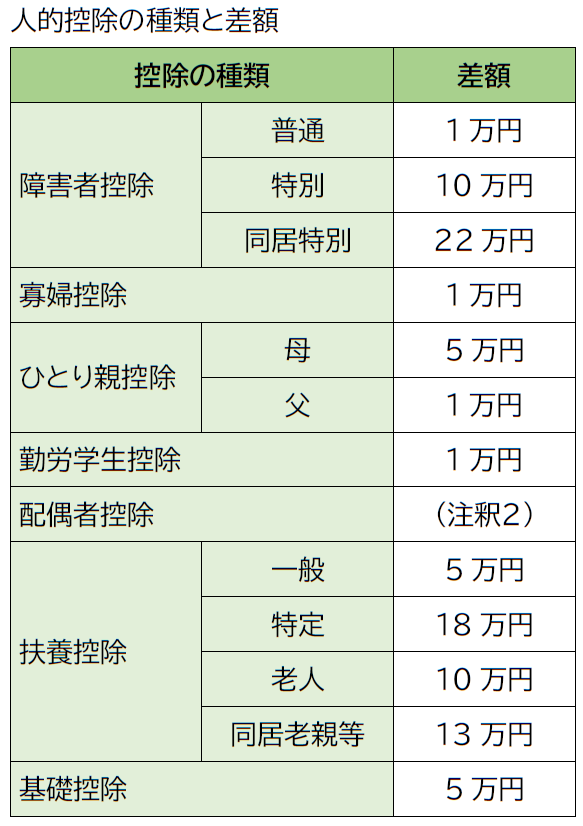
配偶者控除以外の人的控除の差額に関する表です。障害者控除は、普通障害1万円、特別障害10万円、同居特別障害22万円です。寡婦控除は1万円です。ひとり親控除は、母の場合5万円、父の場合1万円です。勤労学生控除は1万円です。扶養控除は、一般扶養5万円、特定扶養18万円、老人扶養10万円、同居老親等の扶養13万円です。基礎控除は5万円です。
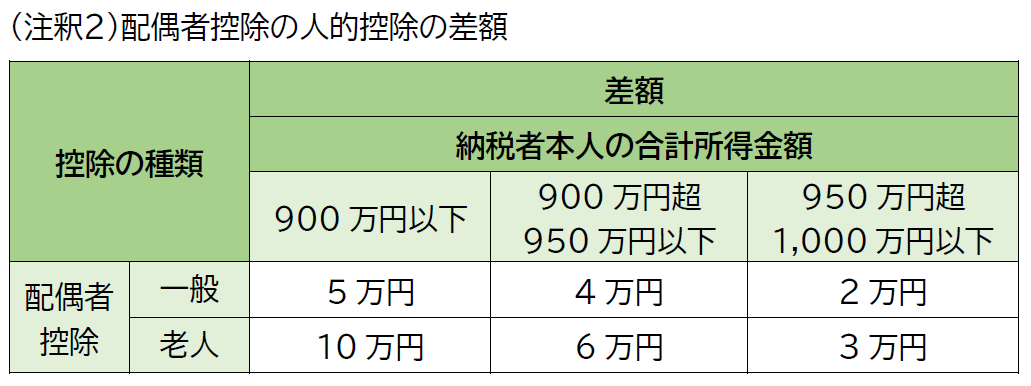
配偶者控除の人的控除の差額に関する表です。配偶者控除の区分が一般かつ納税者本人の合計所得金額が900万円以下の場合は5万円です。900万円超え950万円以下の場合は4万円です。950万円超え1,000万円以下の場合は2万円です。配偶者控除の区分が老人かつ納税者本人の合計所得金額が900万円以下の場合は10万円です。900万円超え950万円以下の場合は6万円です。950万円超え1,000万円以下の場合は3万円です。

2. 配当控除

配当控除は、株式の配当など、配当所得がある場合に、算出された所得割額から差し引かれる税額控除です。

配当控除額=配当所得の金額×控除率

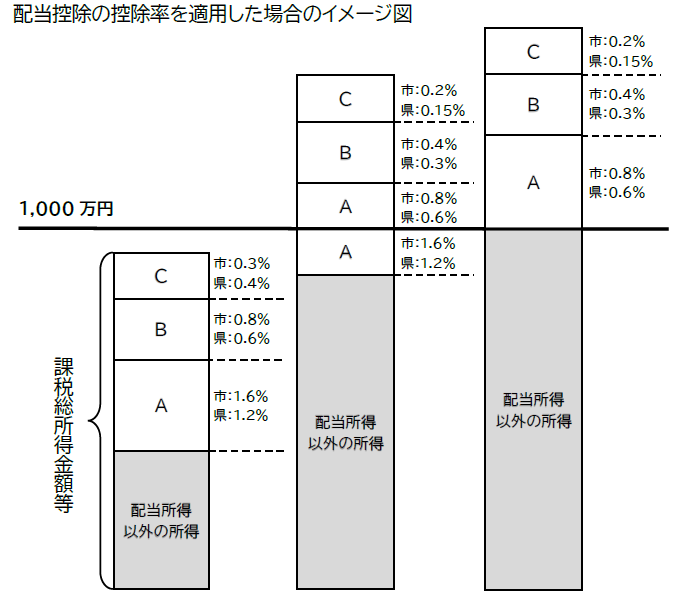
控除率は課税総所得金額等の合計額が1,000万円を超えるかどうかなどで異なります。
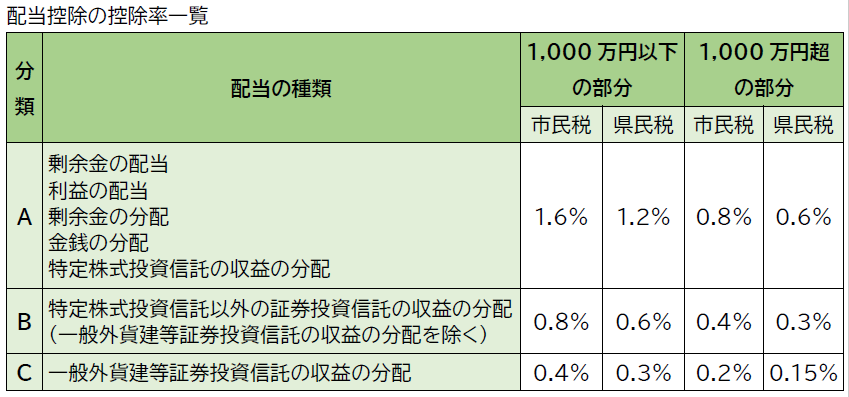
配当控除の控除率一覧です。剰余金の配当、利益の配当、剰余金の分配、金銭の分配及び特定株式投資信託の収益の分配がある場合の課税総所得金額等が1,000万円以下の部分についての配当控除は、市民税1.6%、県民税1.2%、1,000万円超えの部分についての配当控除は、市民税0.8%、県民税0.6%です。一般外貨建等証券投資信託の収益の分配を除く特定株式投資信託以外の証券投資信託の収益の分配がある場合の課税総所得金額等が1,000万円以下の部分についての配当控除は市民税0.8%、県民税0.6%、1,000万円超えの部分についての配当控除は市民税0.4%、県民税0.3%です。一般外貨建等証券投資信託の収益の分配がある場合の課税総所得金額等が1,000万円以下の部分についての配当控除は市民税0.4%、県民税0.3%、1,000万円超えの部分についての配当控除は市民税0.2%、県民税0.15%です。

3. 住宅借入金等特別税額控除(住宅ローン控除)

平成21年1月1日から令和7年12月31日までに入居した一定の人で、所得税の住宅ローン控除を受けている人が所得税から住宅ローン控除額を引ききれなかった場合、翌年度の個人市・県民税において、住宅借入金等特別税額控除が適用されます。

住宅借入金等特別控除一覧です。平成21年1月1日から平成26年3月31日までに居住していた方の控除期間は10年です。控除額は、所得税から引ききれなかった額又は所得税の課税総所得金額等足す所得税の基礎控除額引く48万円の5%に相当する金額のどちらか小さい金額になります。ただし、最高額は97,500円です。平成26年4月1日から令和元年9月30日までに居住していた方の控除期間は10年です。控除額は、所得税から引ききれなかった額又は所得税の課税総所得金額等足す所得税の基礎控除額引く48万円の7%に相当する金額のどちらか小さい金額になります。ただし、最高額は136,500円です。令和元年10月1日から令和2年12月31日までに居住していた方の控除期間は13年です。ただし、購入時の消費税率が10%でない場合の控除期間は10年になります。控除額は、所得税から引ききれなかった額又は所得税の課税総所得金額等足す所得税の基礎控除額引く48万円の7%に相当する金額のどちらか小さい金額になります。ただし、最高額は136,500円です。令和3年1月1日から令和4年12月31日までに居住していた方については、注文住宅の場合は令和3年9月末までに、分譲住宅等の場合は令和3年11月末までに契約していた方が対象となります。控除期間は13年です。控除額は、所得税から引ききれなかった額又は所得税の課税総所得金額等足す所得税の基礎控除額引く48万円の7%に相当する金額のどちらか小さい金額になります。ただし、最高額は136,500円です。令和4年1月1日から令和7年12月31日までに居住していた方の控除期間は、一定の省エネ基準を満たす新築住宅等については13年、その他の新築住宅で入居年が令和4から5年については13年、令和6から7年については10年、既存住宅については10年になります。控除額は、所得税から引ききれなかった額又は所得税の課税総所得金額等足す所得税の基礎控除額引く48万円の5%に相当する金額のどちらか小さい金額になります。ただし、最高額は97,500円です。

(注釈1)住宅取得等の金額に含まれる消費税等の税率10%の場合に限ります(購入時の消費税率が10%でない場合、控除期間は10年)。

(注釈2)注文住宅は令和3年9月末まで、分譲住宅などは令和3年11月末までに契約したものが対象です。 

(注釈3)住宅の種類によって控除期間が異なります。控除期間は次の表のとおりです。
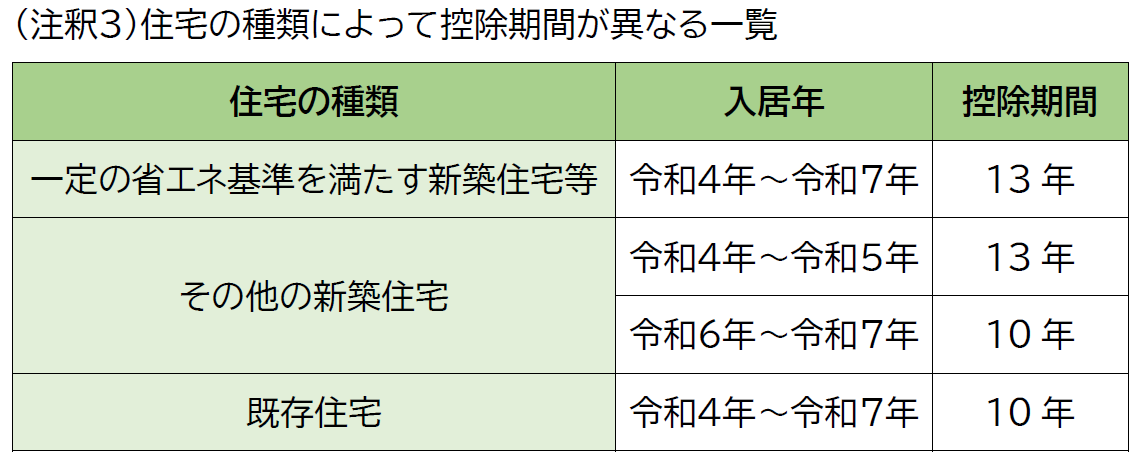
令和4年1月1日から令和7年12月31日までに居住している方の住宅によって控除期間が変わる一覧になりますが、音声読み上げ機能をお使いの方は説明が重複しますので省略いたします。

4. 寄附金税額控除

前年中に次の寄附をされた場合、下記の計算方法により算出した額が所得割額から差し引かれます。

(ア)
住所地の富山県共同募金会または日本赤十字社、特例控除対象外の都道府県や市区町村に寄付した場合
(イ)
都道府県や市区町村が条例で指定した法人等へ寄付した場合(富山県/個人の県民税寄附金税額控除)
(ウ)
特例控除対象の都道府県や市区町村もしくは特別区に寄附した場合または、災害等に対する義援金として寄附した場合(ふるさと納税)

計算方法

(1)基本控除額

(ア)、(イ)、(ウ)のすべてについて、基本控除額が控除されます。
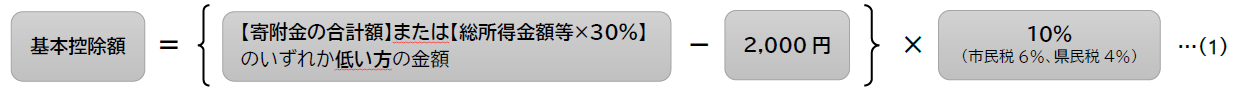
寄附金の合計額又は総所得金額等掛ける30%のいずれか低い方から2,000円を引いた額に、10%を掛けた額が基本控除額になります。

(2)特例控除額

(ウ)については、上記の(1)基本控除額に加えて、特例控除額も控除されます。

ふるさと納税の合計額から2,000円を引いた額に、次の乗じる割合Aを掛けた額が特例控除額になります。
特例控除額の算出に用いる割合に関する表です。課税総所得金額引く人的控除の差の合計引く所得税の基礎控除額引く48万円の残額が、0円以上195万円以下の場合の乗じる割合Aは、84.895%です。195万円超え330万円以下の場合は、79.79%です。330万円超え695万円以下の場合は、69.58%です。695万円超え900万円以下の場合は、66.517%です。900万円超え1,800万円以下の場合は、56.307%です。1,800万円超え4,000万円以下の場合は、49.16%です。4,000万円超えの場合は、44.055%です。0円未満で山林所得、退職所得を有しない場合は、90%です。

(注意)特例控除額は、個人市・県民税所得割額(調整控除額控除後の額)の20%を限度とします。

(注意)ふるさと納税ワンストップ特例を利用されない方は、(1)基本控除額、(2)特例控除額に加えて所得税から控除されます。

(3)申告特例控除額(ふるさと納税ワンストップ特例制度適用時のみ)

(ウ)について、ふるさと納税ワンストップ特例制度(以下ワンストップ特例制度)が適用される場合は、上記の(1)基本控除額と(2)特例控除額に加えて、申告特例控除額が控除されます。
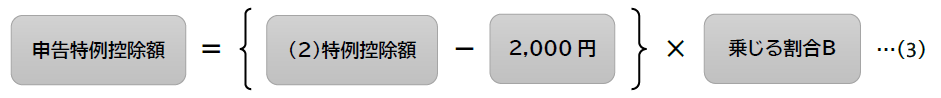
特例控除額から2,000円を引いた額に、次の乗じる割合Bを掛けた額が申告特例控除額になります。
申告特例控除額の算出に用いる割合に関する表です。課税総所得金額引く人的控除の差の合計引く所得税の基礎控除額引く48万円の残額が、0円以上195万円以下の場合の乗じる割合Bは、84.895分の5.105です。195万円超え330万円以下の場合は、79.79分の10.21です。330万円超え695万円以下の場合は、69.58分の20.42です。695万円超え900万円以下の場合は、66.517分の23.483です。900万円超えの場合は、56.307分の33.693です。

(注意)ワンストップ特例制度の適用を受ける方は、所得税からの控除は発生せず、寄附した翌年の6月以降に支払う個人市・県民税所得割額の減額という形で控除が行われます。

ワンストップ特例(申告特例)をした方でも、適用対象外となる場合があります。

下記にのいずれかに該当する場合は、ふるさと納税先自治体にワンストップ特例(申告特例)の申請をしていた方でも、申請はなかったものとみなされ、ワンストップ特例(申告特例)の適用対象外となります。適用対象外となった方は、すべてのふるさと納税(寄附)に関して住民税から控除を受けることはできません。

  • ふるさと納税をした年の翌年度分の市民税・県民税申告書または寄附した年分の所得税の確定申告書を提出した方(当初の税額通知でワンストップ特例(申告特例)分が適用されていたとしても、その後に所得税の確定申告や市民税・県民税の申告をされた場合も同様に、ワンストップ特例(申告特例)分の控除はなかったものとみなされます。)
  • 5団体を超える自治体にふるさと納税を行った方
  • ワンストップ特例(申告特例)申請書に記載の住所と、寄附した翌年の1月1日の住所が異なる方のうち、1月10日までに、ふるさと納税先の自治体へ変更届出書を提出していない方

適用対象外となった場合に、ワンストップ特例(申告特例)分も含めたふるさと納税(寄附)の控除を受ける方法

下記の(ア)または(イ)のどちらかの申告が必要です。

(ア)
所得税の確定申告
所得税と住民税から控除を受ける場合は、所得税の確定申告を行う必要があります。確定申告を行った場合は、住民税の申告をしたこととなるため住民税の申告をする必要はありません。ただし、申告の際にはすべての所得、控除の申告が必要となります。
(イ)
住民税の申告
所得税が発生しない方や住民税の申告をしても所得税に影響しない方など、確定申告が不要な場合は住民税の申告を行う必要があります。
寄附金税額控除適用の有無の確認方法

〈特別徴収の方(給与天引きの方)〉

毎年6月頃に勤務先から配布される「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書」でお確かめいただけます。

「税額控除額」に調整控除、配当控除、住宅借入金等特別税額控除、寄附金税額控除(ふるさと納税含む)等の控除額の合算額を記載しています。

(注意)通知書の摘要欄には寄附金税額控除(ふるさと納税含む)の控除額の記載はございません。
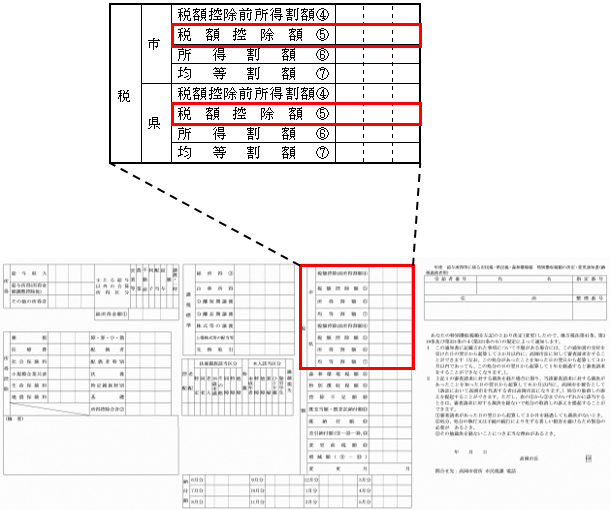
〈普通徴収または併用徴収の方〉

毎年6月頃に市から発送する「市民税・県民税・森林環境税 納税通知書」でお確かめいただけます。

「税額控除等」の欄の中にある「寄附金控除」をご確認ください。

(注意)併用徴収(特別徴収と普通徴収の両方の徴収方法で納めている方)は「市民税・県民税・森林環境税 納税通知書」にまとめて、寄附金税額控除の記載がございますので、そちらをご確認ください。

5. 外国税額控除

納税者が外国で所得税や個人市・県民税に相当する税金を課税されたときは、一定の方法により算出した額が所得割額から差し引かれます。

6. 配当割額または株式等譲渡所得割額の控除

前年中に個人市・県民税配当割額または個人市・県民税株式等譲渡所得割額を特別徴収された場合に、個人市・県民税申告書(確定申告書を含む)にこれらに関する必要事項を記載することによって、所得割額より配当割額または株式等譲渡所得割額が控除されます。

配当割額または株式等譲渡所得割額の控除額

  • 市民税…配当割額または株式等譲渡所得割額の5分の3
  • 県民税…配当割額または株式等譲渡所得割額の5分の2

上記において、所得割額から控除しきれなかった金額があるときは、均等割額に充当または森林環境税額に委託納付し、充当または委託納付しても金額が残る場合は、還付します。(徴収区分によっては、充当または委託納付できない場合があります。)
この記事に関するお問い合わせ先

市民税課
〒933-8601 富山県高岡市広小路7-50
電話番号:0766-20-1257
ファックス:0766-20-1283

メールフォームによるお問い合わせ